
Det kan koste deg dyrt å velge feil fondsplattform.
For det er store prisforskjeller på fond. For eksempel kan et og samme fond koste dobbelt så mye hos de dyreste sammenlignet med de billigste fondsplattformene.
Samtidig er det forskjeller selv blant de beste. Så det er ikke slik at en enkelt fondsplattform alltid vil være det beste valget for alle.
Jeg har derfor laget denne guiden for å hjelpe deg med å finne fondsplattformen, som passer deg best.
Innholdsfortegnelse:
Kortversjonen
Har du dårlig tid? Her har du kortversjonen:
- Kron er det beste valget for de fleste. De gir deg et godt utvalg fond til lave priser, mulighet for automatisk rebalansering og er enklest å bruke.
- Nordnet passer om du vil ha full kontroll og størst utvalg, inkludert aksjer, børsnoterte fond (ETF-er), sertifikater og mer. Men prismessig er de som DNB på fond.
- KLP er best om du vil ha KLP sine egne indeksfond og rentefond.
- Skagen er bra om du skal kjøpe aktive aksjefond for store beløp.
Så vil du ha lave priser og gjøre det enkelt?
Annonselenke
Hva kjennetegner en god fondsplattform?
En god fondsplattform lar deg handle fondene du ønsker på kontoene du vil ha, enten du vil ha vanlige fond eller børsnoterte fond (ETF-er).
Prisene skal være lave, og det skal være tydelig hva du betaler for å handle og eie fond. Det er det viktigste om du vil ga god avkastning på sparepengene dine.
I tillegg skal brukeropplevelsen være god, så du slipper å tenke for mye for å finne ut hvordan noe gjøres på fondsplattformen.
Tar du kontakt med kundeservice, så skal du raskt få svar. De skal også kunne hjelpe deg med det du trenger.
Jeg mener at en god fondsplattform:
- Lar deg kjøpe fondene du skal ha
- Har blant de laveste prisene for fondene dine
- Lar deg ha fond på relevante kontoer
- Er enkel å bruke
- Har god kundeservice
Hvilke fondsplattformer kan du velge?
Målet her er å gi deg innblikk i de beste fondsplattformene. Da er det ingen grunn til å bruke tid på de vi allerede vet er dårlige.
Dyre plattformer utelatt
Finansnerdens prisundersøkelse viste at sparebankene i Eika og Sparebanken Norge tar høye priser for fond. De er derfor ikke med.
De fleste SpareBank 1-bankene er også utelatt fordi de er dyre. For eksempel er SpareBank 1 Lom & Skjåk nesten tre ganger dyrere på globale indeksfond enn de billigste.
Nordea er heller ikke rimelige, men det kommer an på hva du vil ha.
SpareBank 1-bankene bruker samme fondsplattform. Så jeg har tatt med SpareBank 1 Østlandet og SMN. Begge har kuttet fondsprisene de siste årene.
Sbanken er ikke med fordi de er omtrent det samme som DNB, som du vil se i prissammenligningen. Mens Stack ble inkludert fordi flere var nysgjerrige på dem.
La oss se hvordan fondsplattformene under lever opp til kravene våre:
- 600+ fond
- Beste mobilapp fra storbank
- Greie priser på fond

- Gode indeksfond til lave priser
- KLP-fond er billigst her
- Kundeservice som kan fond

- 600+ fond
- Enkelt å bruke
- Lave priser på fond
- 400+ fond
- Generelt høye priser for fond
- Varierende kundeservice
- 900+ fond
- 1 000+ børsnoterte fond (ETF-er)
- Alt i en kraftfull mobilapp
- 600+ fond
- Lave priser for aktive aksjefond
- “Klassisk” fondsplattform

- 200+ fond
- Greie priser for fond
- Ikke børsnoterte fond

- Rundt 200 fond
- Middels priser for fond
- Ikke børsnoterte fond
- Rundt 130 fond
- Utfordrer
- Lave priser på indeksfond
Fondsutvalg
Nordnet har det største fondsutvalget med over 900 fond fra ulike fondsleverandører. Her får du alt fra aktive aksjefond og indeksfond til bransjefond og rentefond – til og med hedgefond.
Kron og DNB har også et imponerende fondsutvalg.
Nesten alle fondsplattformene tilbyr det du trenger for å lage din egen fondsportefølje. Ønsker du en ferdig portefølje har de fleste også kombinasjonsfond og fond-i-fond, eller som bankene sier: Fondspakker.
Et unntak er Stack, hvor jeg kun fant to fondspakker. Der fant jeg heller ikke aksjefond med globale småselskaper, som er en naturlig del av porteføljen for flere.

Kron sin fondsliste på web. (Kilde: Kron)
Hvor får du børsnoterte fond?
DNB og Nordnet tilbyr det meste av børsnoterte fond (ETF-er). Alt fra gaming og databrikkeselskaper til gullgraveselskaper og mer.
Til og med børsnoterte produkter som eier kryptovaluta, som Bitcoin ETN-er og produkter som følger gullprisen.
Nordea er hakket mer begrenset.
For eksempel tilbyr storbanken kun et bitcoin-produkt. Utover det vil du nok likevel finne de ETF-ene du trenger.
Kron lar deg velge mellom rundt 60 forskjellige ETF-er. Men det er bra nok for de fleste. Ulempen er at du må ha automatisk rebalansering, som øker prisene med 0,1% årlig.
Hos Stack fant jeg rundt 50 ETF-er.
Verken KLP, Sparebank 1 SMN eller Sparebank 1 Østlandet lar deg handle ETF-er på sine egne plattformer.
| Plattform | Ant. fond | Aksjefond | Rentefond | Fondspakke | ETF-er |
|---|---|---|---|---|---|
| DNB* | 615 | Ja | Ja | Ja | Ja |
| KLP | 45 | Ja | Ja | Ja | Nei |
| Kron** | 660 | Ja | Ja | Ja | Begrenset |
| Nordea* | 418 | Ja | Ja | Ja | Ja |
| Nordnet | 906 | Ja | Ja | Ja | Ja |
| Skagen | 663 | Ja | Ja | Ja | Nei |
| SpareBank 1 SMN | 221 | Ja | Ja | Ja | Nei |
| SpareBank 1 Østlandet | 201 | Ja | Ja | Ja | Nei |
| Stack | 133 | Ja | Ja | Fant 2 | Begrenset |
Kilde: Selskapenes nettsider 21. juli 2026.
*Aksjehandel for tilgang til ETF-er og ligger utenfor fondsplattformen.
**ETF-er og spesialfond kun tilgjengelig med automatisk rebalansering.
Hvilken fondsplattform har lavest priser?
Et og samme fond kan koste opp til tre ganger mer hos de dyreste fondplattformene sammenlignet med de billigste.
Pris er derfor viktigst når jeg vurderer fondsplattformer.
>>Lær mer: Her får du fondene dine billigst
Lavest pris for aktive aksjefond
Investere 100 000 kroner eller mindre: Aktive aksjefond er billigst hos Kron.
Nordnet tilbyr også lave priser, men er hakket dyrere.
DNB, Skagen, SpareBank 1 SMN, SpareBank 1 Østlandet og Stack ligger midt på treet. Mens Nordea er dyrest, litt avhengig av hvilke fond du vil ha.

Pris for aktive aksjefond når du investerer 100 000 kroner eller mindre.
Investere over 100 000 kroner? Skal du investere større beløp i aktive aksjefond har Skagen vanligvis de laveste prisene.
Lavest pris for indeksfond
Skal investere 100 000 kroner eller mindre: Stack er billigst på indeksfondene som de tilbyr.
Vil du ha et bredere utvalg får du best priser hos Kron, DNB og SpareBank 1 SMN. Kron har også markedets billigste globale indeksfond.
KLPs indeksfond er vanligvis billigst hos dem.
Nordea tilbyr sine egne og KLPs indeksfond til lav pris, men er dyre utover det. Nordnet er heller ikke billig, om du ikke vil ha deres syntetiske fond.
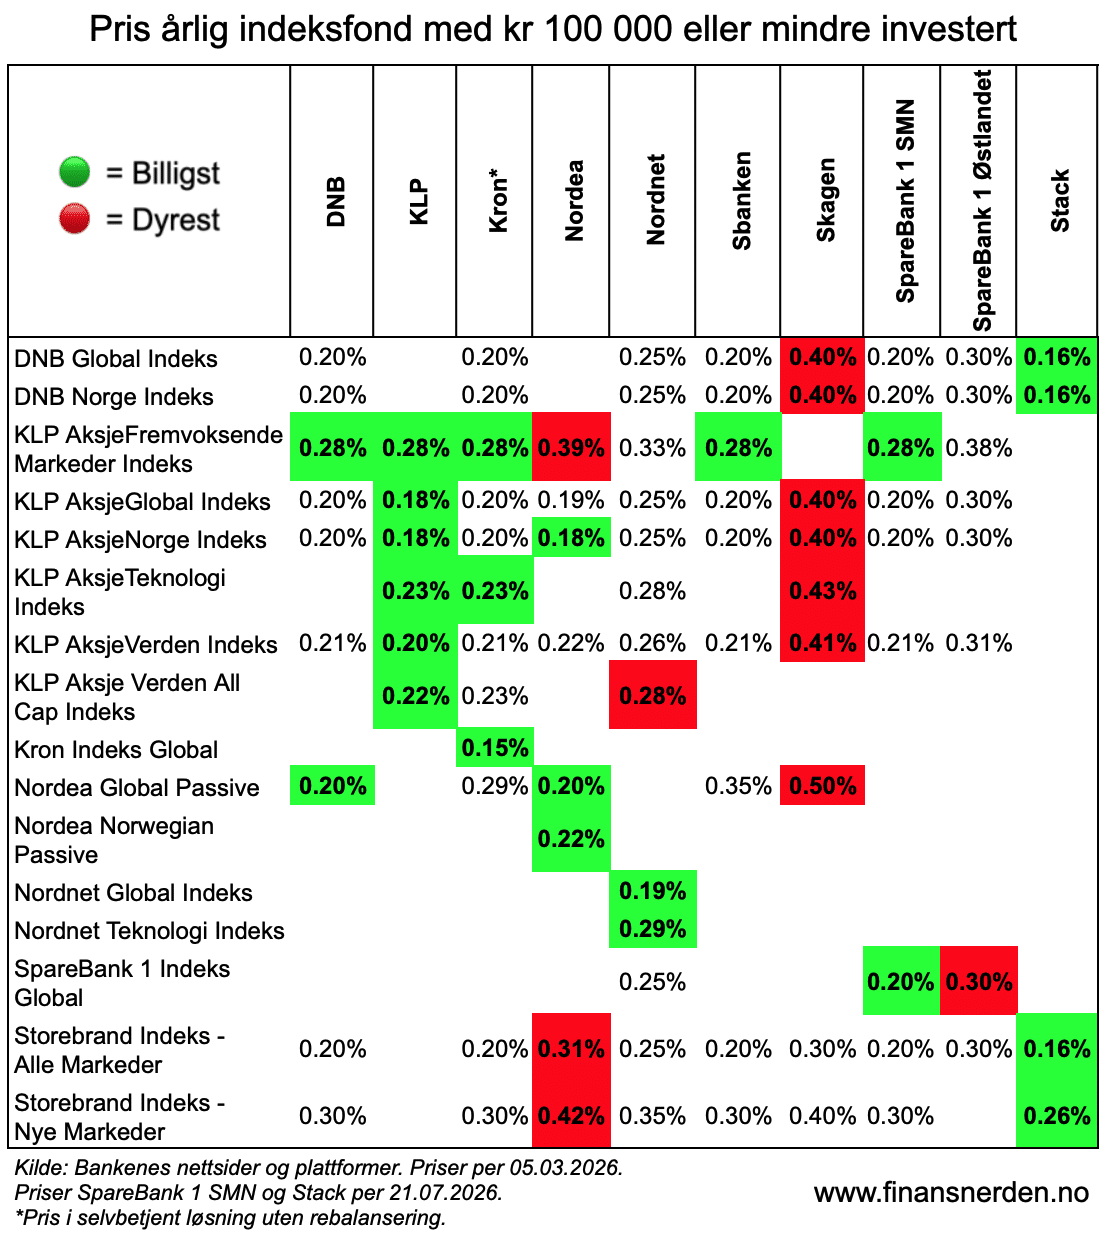
Merk: Indeksfond hos Skagen blir billigere om du investerer over 100 000 kroner. Men ikke nok til at det gjør dem attraktive.
Lavest pris for faktorfond
DNB, Kron og Skagen er billigst på faktorfond, avhengig av hvilket fond du vil ha.

Pris årlig for faktorfond når du investerer 100 000 kroner eller mindre.
Lavest pris for rentefond
KLP har lavest priser på likviditetsfond og obligasjonsfond. Mens Kron er billigst om du ønsker ulike typer rentefond fra forskjellige fondsselskaper.
Kron tilbyr også høyrentefond til lavest pris.
Vurder gjerne Nordnet for rentefond, men de er dyre på obligasjonsfond. Det er også Stack, mens Nordea, DNB og sparebankene er dyre generelt.
Tips: Skal du plassere penger i rentefond gjennom aksjeselskap? Da kan du få spesielt gode priser på beløp fra over en million kroner hos Fixrate. Det skal også være enkelt å bli kunde.

Kort sagt: Fondspriser
Kron har de laveste prisene på fond generelt. DNB, Nordnet, Sbanken, Skagen og SpareBank 1 SMN er greie, men vanligvis hakket dyrere enn Kron.
Men det er viktige nyanser.
100 000 kroner eller mindre:
- Aktive aksjefond er billigst hos Kron.
- Indeksfond fra ulike fondsselskaper er billigst hos Stack, Kron, DNB og SpareBank 1 SMN.
- Kron har markedets billigste globale indeksfond.
- KLPs fond er vanligvis billigst hos KLP.
- Faktorfond er billigst hos DNB, Kron og Skagen, litt etter hvilket fond du skal ha.
- KLP tilbyr likviditetsfond og obligasjonsfond til lavest priser.
- Kron er billigst om du vil ha ulike typer rentefond fra flere fondsselskaper, og hakket foran Nordnet.
1 million kroner eller mer:
- Skagen har typisk lavest pris for aktive aksjefond, inkludert faktorfond.
Hva koster børsnoterte fond?
Når du investerer i børsnoterte fond (ETF-er) må du betale for kjøp og salg. For ETF-er (og fond) i annen valuta enn norske kroner, får du også kostnader til valutaveksling.
Dette kommer i tillegg til forvaltningsgebyr.
Eksempel fra Nordea
Si du kjøper Van Eck Vectors Gaming and eSports UCITS ETF A USD for 100 000 kroner hos Nordea.
Da betaler du 0,37% av beløpet du handler for i transaksjonskostnader, hvorav:
- 0,12% av summen i kurtasje
- 0,25% forsvinner i valutapåslag
Samlet utgjør det omtrent 370 kroner i gebyrer for å gjennomføre kjøpet.

Kostnader for å kjøpe Van Eck Vectors Gaming and eSports UCITS ETF A USD hos Nordea for 100 000 kroner. (Kilde: Nordea)
Ulike prismodeller for ETF-er
Kron tar plattformgebyr også for ETF-er. Til gjengjeld er det billigere å veksle valuta og kurtasjen er minimal i forhold til DNB, Nordea og Nordnet.
Men du må slå på automatisk rebalansering om du vil handle ETF-er, og det øker kostnaden med 0,10% årlig på kontoen du har dem.
Likevel er Kron et bra valg om du skal investere mindre beløp i ETF-er regelmessig.
Stack har en lignende prismodell. Men minst 79 kroner i kurtasje hver gang du handler gjør at det blir dyrt for små beløp.
Nordnet, DNB og Nordea er mer attraktive om du vil ha større beløp i ETF-er. Husk at kurtasjen avhenger av hvor god kunde du er.
Under ser du priser for å handle ETF-er.
| Plattform | Valutveksling ETF-er | Kurtasje kjøp/salg | Plattformgebyr |
|---|---|---|---|
| DNB* | 0,25% | 0,10% (min. EUR 10) | Nei |
| Kron** | 0,05%-0,10% (vanligvis) | 0,05% (uansett beløp) | 0,10% årlig |
| Nordea*** | 0,25% | 0,12% (min. 8 EUR) | Nei |
| Nordnet**** | 0,25% | 0,10% (min. 10 kr 99) | Nei |
| Stack***** | ? | 0,05% (min. kr 75) | 0,06% |
*Kurtasjeklasse: Standard
**0.10% årlig i plattformgebyr i tillegg
***Pris for tyske aksjer og ETF-er
****Kurtasjeklasse: Normal
*****0.06% årlig i plattformgebyr i tillegg. Sier de ikke har valutpåslag, men det er noe alle de andre plattformene har, så jeg får ikke det til å stemme.
Tips: Nordnet tilbyr “gratis” månedssparing i utvalgte ETF-er. Du betaler som vanlig 0,25% for valutaveksling for handel i ETF-er i utenlandsk valuta, men slipper kurtasje.
Sist jeg sjekket kunne 191 ETF-er handles uten kurtasje på aksjesparekonto hos Nordnet. Ulempen er at du ikke vet hvor lenge det vil ta før du må begynne å betale.

Skjermdump av ETF-er tilgjengelig for kurtasjefri handel på aksjesparekonto hos Nordnet 21. juli 2026. (Kilde: Nordnet)
Utvalg kontoer for fond
Alle fondsplattformene tilbyr vanlig verdipapirkonto, eller “fondskonto”, og aksjesparekonto. Noe mer trenger du egentlig ikke.
Nordnet gir deg et tredje alternativ: Investeringskonto Zero, som er en kapitalforsikring med investeringsvalg. Fordelen er at du kan sjonglere både aksjefond og rentefond innad kontoen uten at det utløser skatt på eventuelle gevinster.
DNB har noe lignende, men Nordnet sin er min favoritt på grunn av utvalget.
>>Lær mer: Slik velger du riktig konto til fondene dine
| Plattform | ASK | Verdipapirkonto | Investeringskonto* |
|---|---|---|---|
| DNB | Ja | Ja | Ja |
| KLP | Ja | Ja | Nei |
| Kron** | Ja | Ja | Nei |
| Nordea | Ja | Ja | Nei |
| Nordnet | Ja | Ja | Ja |
| Skagen | Ja | Ja | Nei |
| SpareBank 1 SMN | Ja | Ja | Nei |
| SpareBank 1 Østlandet | Ja | Ja | Nei |
| Stack | Ja | Ja | Nei |
*Kun investeringskontoer med bra fondsutvalg, ikke kun fondspakker.
Brukervennlighet
Kron er enklest å bruke, og appen er imponerende! Dette er den mest brukervennlige fondsplattformen i testen.
Alt fra å bli kunde, kjøpe fond og følge opp porteføljen er som en lek. Til og med å velge riktig konto til fondene dine gjør Kron for deg.
Du kan også velge automatisk rebalansering (om du har flere fond).
Nordnet mer komplisert
Det vil si at du må kunne litt om fond og investeringer for å få mest ut av plattformen, og du må gjøre ting selv. Likevel er det et imponerende stykke arbeid.
Her får du alt du trenger for å lage din egen portefølje og mer.

Bilde av Nordnets plattform på web. Kilde: Nordnet.
DNB best av storbankene
DNB Spare er også bra.
Ikke helt på nivå med Kron og Nordnet, men foran de andre. Skal du ha vanlige fond fungerer det bra. Men skal du handle børsnoterte fond blir du sendt ut av DNB Spare-appen og til DNBs nettsider for aksjehandel.
En god fondsplattform gir deg alt på et sted, men det får du ikke her.
Gammel moro ødelegger
Nordea har et lignende oppsett som DNB, minus egen app for investering. Men gamle banksystemer gir sjelden gode brukeropplevelser.
Skagen går i samme boks.
KLP også, selv om deres “klassiske” fondsplattform er hakket lettere å bruke. Samtidig virker Stack litt “uferdig”, og søkefeltet i fondslisten sletter mellomrom når jeg skriver – irriterende!
Fondsplattformen til SpareBank 1 er laget for å pushe bankens egne fond. Den er enkel å bruke. Men det kjennes som å bli behandlet som et barn.
Fondsplattformen med best kundeservice
Kron, KLP og Nordnet har den beste kundeservicen. Det er konklusjonen min etter å ha testet kundeservice hos alle fondsplattformene.
Slik testet jeg kundeservice
Jeg kontaktet kundeservice på chat (hos de som tilbød det) torsdag 23. juli 2026 rundt fra klokken 10:30 til 13:30, og stilte et av tre spørsmål:
- Hvordan tar dere betalt for børsnoterte fond (ETF-er)?
- Hva er valutapåslaget når jeg kjøper fond i utenlandsk valuta?
- Hvilke av rentefondene deres har lengst gjennomsnittlig rentebinding?
Resultatet: Kron imponerte med å svare raskt, utfyllende og riktig. Jeg opplevde det samme hos Nordnet og KLP.
Nordea svarte også raskt. Siden fagforeningen min har avtale med dem ble jeg prioritert, så ta det med en klype salt.
Hos DNB tok det 13 minutter å komme til en som skulle undersøke. Deretter fikk jeg svar en time senere på sms.
Hos Skagen måtte de grave litt, men fant svaret til slutt. Kundeservice hos SpareBank 1 SMN sa de skulle undersøke, men så hørte jeg ikke noe mer.
Stack svarte feil etter cirka 3,5 time. Og SpareBank 1 Østlandet skrev at valutapåslag ikke var noe jeg trengte å bry meg om – bra jobbet folkens!
Merk: Undersøkelsen ble gjort i en rolig periode, hvor færre kontakter kundeservice. Forvent lenger ventetid ellers i året.
Detaljer om undersøkelsen ser du nedenfor.
| Plattform | Testet | Ventetid* | Riktig svar? |
|---|---|---|---|
| DNB | Chat/telefon | 13 min. | Ja (en time senere) |
| KLP | Chat/Telefon | 5 min. | Ja |
| Kron | Chat | 3 min. | Ja |
| Nordea** | Chat | 5 min. | Ja |
| Nordnet | Telefon | 3 min. | Ja |
| Nordnet | AI-chat | 30 sek. | Ja |
| Skagen | Telefon | 2 min… | Ja |
| SpareBank 1 SMN | Chat. | 4 min. | Enda ikke fått svar |
| SpareBank 1 Østlandet | Chat | 5 min. | Nei |
| Stack*** | Chat | Ca. 3,5 time | Nei |
*Ventetid er tiden det tok å få kontakt med noen som kunne hjelpe.
**Fagforeningen min har avtale med Nordea, så jeg ble nok prioritert.
***Fikk feil svar på e-post omtrent 3,5 time etter å ha tatt kontakt på chat.
Hvilke fondsplattformer er best?
Hvilken fondsplattform som er best for deg kommer an på: Hva du ønsker å investere i og hvor mye du skal investere.
Under finner du de beste fondsplattformene og hvem jeg mener de passer for.
Kron – det beste valget for de fleste
Derfor mener jeg at Kron er best for de fleste:
- Lave priser på forskjellige typer fond
- Kundeservice som er kompetente og svarer
- Markedets billigste globale indeksfond
- Imponerende mobilapp
Så vil du ha lave priser og gjøre det enkelt?
Annonselenke
Kron gjør investering i fond enkelt. Her kan du velge mellom 600+ fond eller la den digitale rådgiveren gi deg en anbefaling. Aksjefond settes på aksjesparekonto og rebalansering skjer automatisk, om du ønsker det.
Her får du markedets billigste globale indeksfond, Kron Global Indeks, til 0,15% i året. Kron er også billig om du skal kjøpe ETF-er regelmessig. I tillegg kan du investere i fondspakker, med temaer som teknologi, eiendom og mer.
Hvem er Kron best for? Investorer som vil ha et godt utvalg aksje- og rentefond til lave priser.
Nordnet – om du vil ha alle muligheter og tåler dyrere fond
Det beste med Nordnet:
- 900+ fond og 1 000+ ETF-er
- Alt du trenger for å lage en proff portefølje
- Beste investeringskonto
- En avansert mobilapp
Nordnet gir deg det største fondsutvalget, og du kan velge mellom ulike typer kontoer og forskjellige typer investeringer. Her kan du investere i alt fra aksjer og vanlige fond til børsnoterte fond (ETF-er) og avanserte finansielle instrumenter.
Ulempen?
Nordnet er dyre på indeksfond, om du ikke vil ha deres egne syntetiske fond. De er heller ikke billige om du skal investere større beløp i fond.
Hvem er Nordnet best for? Investorer som vil ha full kontroll med mindre porteføljer, og fleksibilitet til å velge kontoer og ulike typer investeringer selv.
KLP – best for KLPs egne fond
Det beste med KLP:
- Markedets beste indeksfond til lave priser
- Billigste likviditetsfond og obligasjonsfond
- “Klassisk” plattform hindrer deg fra å sjekke fondene ofte
KLP gir deg noen av markedets beste indeksfond, likviditetsfond og obligasjonsfond til lave priser. Selv om utvalget i antall fond er begrenset, tar KLP igjen på kvalitet. Profesjonelle investorer kjøper indeksfond og rentefond til porteføljene sine her.
Fondsplattformen er utdatert og kun tilgjengelig på web. Men det er bra. Da kan du ikke sjekke fondene hele tiden, så sjansen for at du gjør noe dumt blir mindre.
Hvem er KLP best for? Investorer som vil ha noen av markedets beste indeksfond og rentefond til lave priser, uten å bruke tid på å “følge med”.

Skagen – best for aktive aksjefond
Det beste med Skagen:
- 600+ fond
- Lave priser på aktive aksjefond
- Billigst på aktive aksjefond om du investerer større beløp
Skagen leverer et stort utvalg aktive aksjefond til lave priser. Men kun om du skal investere over 100 000 kroner.
Fondsplattformen virker rotete og det er ikke alltid lett å finne riktig priser på fond som ikke er Skagens egne. Men så lenge de tilbyr de beste prisene på en rekke aktive aksjefond, kan det være verdt å ignorere.
Hvem er Skagen best for? Investorer som skal investere store beløp i aktive aksjefond.
Hva med de andre plattformene?
DNB: Har priser omtrent som Nordnet, men er dyrere på rentefond. Ikke like god brukeropplevelse som Kron og Nordnet, og som hos storbanker flest er det ikke alltid lett å få hjelp hos kundeservice.
Nordea: Dyre på alle typer fond, unntatt egne og KLPs indeksfond. Plattformen er knotete å bruke og ser ut til å preges av gamle systemer.
SpareBank 1 SMN: Har priser omtrent som Nordnet, men er dyrere på rentefond. Plattformen er enkel å bruke, nesten fordummende. Videre er fondsutvalget lite og de pusher egne fond hardt.
SpareBank 1 Østlandet: Det samme som SpareBank 1 SMN. Men de er dyrere på indeksfond.
Stack: Er billigst på indeksfondene de tilbyr. Men tar igjen med høyere priser på andre typer fond. Brukeropplevelsen kjennes litt “uferdig”. Selskapet brenner penger og risikoen for konkurs er reell – jeg krysser fingrene for at de får det til!
For å oppsummere: Jeg mener at Kron vil være best for de fleste. Billige fond og en super brukeropplevelse gjør Kron til et enkelt valg. KLP er best om du vil ha KLP sine egne fond, mens Skagen er bra om du skal kjøpe aktive aksjefond for store beløp. Nordnet er også bra med «et stort utvalg «alle muligheter», men prismessig som DNB på fond.
>>Lær mer: Slik flytter du fondene dine
Hvordan kommer stack ut blant disse du har analysert?
Stack er ikke med fordi jeg ikke tror de kommer til å eksistere særlig lenge.
Du har endret tankene om Stack By Me?
Hei Håkon,
Nei, men tok dem fordi enkelte har spurt om det.
Hilsen Stian fra Finansnerden
Sparebanken Møre benytter Norne, har du vurdert de?
Hei Gunnar,
Norne er hva sparebankene i Frende bruker. Ingen grunn til å se på dem fordi er blant de dyreste på fond.
Bra jobba 🙂
Hei Matti,
Takk for det!
Hei,
Tror ikke du skriver det her, men DNB har også investeringskonto (med minst like stort utvalg som Nordnet) og der er vekslingen mye billigere enn hos Nordnet!
Mener du investeringskonto som i kapitalforsikring med investeringsvalg? Eller mener du vanlig ASK?
Ja, DNB tar rundt 0,02% (0,04% for både kjøp og salg) for valutaveksling. Men mest aktuelt om man skal ha mye ETF-er – der har de et bra tilbud. Selv synes jeg utvalget utenlandske fond blir noe begrenset.
Tenkte mest på ETF-er ja. Og jeg mener investeringskonto som i kapitalforsikring med investeringsvalg. De har selvfølgelig også aksjesparekonto, men der kan man ikke kjøpe obligasjoner etc. som jeg ønsker.
Veldig bra at man betaler mindre i valutagebyr for kjøp/salg av ETF hos Kron, men den årlige avgiften ligger jo til gjengjeld høyere enn hos feks Nordnet. ESPO 0.65 vs 0.55, SXR8 0.17 vs 0.07 QDVE 0.25 vs 0.15 (alle jeg sjekket lå 0.1 høyere). Eier du en ETF lenger enn 5 år så vil altså det lønne seg å ha det hos Nordnet.
En ulempe hos Kron er den påtvungne rebalanseringen. Det er alltid skjulte kostnader i forbindelse med kjøp/salg (svingprising). Man kan unngå det, men da må man ha en ASK konto for hvert fond.
Endrer man spareplan så tvinger de deg også til å rebalansere slik at din beholdning blir lik din nye spareplan.
Og der ligger jo den største ulempen. Du har nødt til å ha en spareplan. Du kan ikke kjøpe/selge som du vil.
Jeg var i kontakt med Kron 2 ganger i fjor og begge gangene lovte de at det skulle komme på plass løsninger slik at man selv kunne kjøpe/selge fond, men såvidt jeg vet er det fortsatt ikke mulig.
Som ren (mndlig) global indekssparing til kun 0.15 i avgift så er Kron best. Eller enda bedre 0.11 for fondspakken kron indeks hvor du får 10 % EM med på kjøpet (gitt at du er akademikerne pluss eller Tekna).
Hva med Eika, som også tilbyr fondskjøp?
Anbefaler at du leser innlegget.
Hei.
Hva tenker du om Sbanken?
Hei Mads,
Sbanken er i praksis DNB, så anser dem å gå under der. Alt i alt er Sbanken helt greit.
Fra mandag av vil Kron legge på 0,10 om man ikke aktivt skrur av rebalansering
Kan du også lage et innlegg angående beste plattform for EPK (Egen pensjonskonto)?
Eller går dette under den samme analysen du har skrevet om over?
Bra innlegg!
Burde man kun velge én plattform man har hele porteføljen sin i, eller er det lurt å variere med tanke på ulike avgifter hos ulike plattformer? Selv om jeg har det meste i DnB spare, er det vel ikke hensiktsmessig å investere i for eksempel indeksfond her?
Hei Jakob,
Det er litt smak og behag. Jeg prøver å ha fondene mine der jeg får best pris. Ulike fondsplattformer er gjerne best på ulike typer fond. F.eks er DNB helt greit. Men du får Krons globale indeksfond til 15% i året, 0,05% i året mindre enn hva DNB Global Indeks koster. Har du aktive aksjefond for mer enn 100 000 kroner vil du sannsynligvis får lavest priser hos Skagen på de osv.
Så opp til deg og hvor mye «rot» du kan leve med. Selv bruker jeg et Google Sheet til å holde oversikten.
Hva med egenkapitalbevis, feks i DNB?
De har jo gått bra opp de siste årene, og risikoen er jo veldig liten
Egenkapitalbevis har i ikke noe med høyrentefond å gjøre, så har ikke tatt stilling til deg her.
Tid er penger. Jeg orker ikke bruke mye tid (altså penger) på å sjonglere mellom forskjellige plattformer. Siden jeg er småsparer og amatør, ikke noen storaksjonær eller kjempestor fondssparer, gir Nordnet meg det beste utvalget, til en akseptabel pris, og med et temmelig brukervennlig grensesnitt. Skjønner at andre plattformer sikkert er billigere og bedre på noen områder, særlig hvis man skal investere store beløp, men det blir mye styr å opprette konto hos mange aktører, og holde oversikt over hva man til enhver tid eier på hver enkelt plattform.
Men rent hypotetisk: La oss si at jeg nå snart har en fonds- og aksjeportefølje hos Nordnet til en verdi av over en million kroner — det blir vel temmelig vanskelig å flytte denne over (i sin helhet) til f.eks. Skagen? (Har bl.a. IKZ med utenlandske aksjer hos Nordnet, og har også utenlandske ETFer o.l. på ASK.)
Hei KB,
Som sagt, det blir en helhetsvurdering. Selv har jeg fond «overalt», og det er litt styr. Det er prisen mjeg betaler for å ha fondene mine til lavest mulig pris. Men investerer man større beløp, blir det for mye penger å tjene på og gjøre det slik.
Eller for å si det på en annen måte: Hvis verdien av min ASK hos Nordnet (med flesteparten av fondene mine) fortsatt er et stykke under 500k, er det vel ikke vits i å flytte den over til Skagen? Men jeg bør kanskje gjøre det når den passerer 500k eller rett før den faktisk gjør det?
Eller for å si det på en annen måte: Hvis verdien av min ASK hos Nordnet (med flesteparten av fondene mine) fortsatt er et stykke under 500k, er det vel ikke vits i å flytte den over til Skagen? Men jeg bør kanskje gjøre det når den passerer 500k eller rett før den faktisk gjør det?
Husk at du kun kan flytte vanlige aktive aksjefond til Skagen, aksjer og ETF-er får du ikke der. Ei heller kapitalforsikring med investeringsvalg (investeringskonto zero). Du må ha verdier for over en million kroner på Skagens plattform for å kunne få plattformgebyret for pristrinnet «fra en million og en krone».
Spørsmålet blir alltid: Får man lav nok pris ved å flytte til at det er verdt strevet?
Hei, i din oversikt her ser jo DNB unektelig billigst ut på indeksfond totalt sett, både sine egne og andres. Er dette fortsatt riktig i dag, også når man ser på totale kostnader inkludert forvaltningshonorar og plattformavgift?
Har du tatt en ny titt på Norne? De var det billigste jeg fant for f.eks. alfred berg nordic high yield, mye billigere enn kron+tekna.
Hei Matias,
Nei, Norne har pleid å være dyre, så inkluderte dem ikke i denne omgang.
Er du kunde der selv direkte? Eller så du bare på prislisten?
Spør fordi det er rart at de skulle ha dumpet fondsprisene uten å nevne det noe sted.
Hilsen Stian fra Finansnerden
Hei Stian!
Jeg har sjekket kostnadene på Norme. De er er forskjellige kostnader på fond.
Kostnader hvis du er en direktekunde og kostnader hvis du er kunde via bank. Billigst fond får du som som direktekunde. Og dobbelt så billig sammenlignet hva det koster via bank.
Hei,
Ja, så det. De har plutselig dumpet fondsprisene for kunder direkte hos seg. Samtidig tar bankene de samarbeider mye høyere priser for fond, som betyr at de prøver å konkurrere med partnerne sine. Virker som det er et eller annet i gjerde…
Hilsen Stian fra Finansnerden
Dette ser bra ut!
Jeg bruker Sbanken og kjøper indeksfond fra DNB og betaler 0,20% pr år i forvaltningsavgift. Syns det er en ok pris. DnB satser mye på indeksfond og lanserer flere og flere.
Hei Christian,
Så lenger du finner det du ønsker til lav pris, er det helt supert.
Hilsen Stian fra Finansnerden
Fondsfinans er ikke med (lenger) – er det noen spes grunn til det?
Hei Sverre,
Fondsfinans er ingen fondsplattorm med et bredt utvalg fond, så har aldri vært med. KLP er med fordi de tilbyr et godt utvalg rentefond og indeksfond, som mange investorer eier til (vanligvis) laveste pris.
Hilsen Stian fra Finansnerden